法人向けの設備・機器・リース関連サービスを販売する営業では、顧客企業の設備投資状況を把握することが商談準備の一つになります。しかし、どの業種で設備投資を行う企業が多いのか、リース契約の実施状況に違いがあるのかを、営業担当者の経験だけで判断するのは難しいものです。
そこで活用したいのが、中小企業庁の公開統計です。設備投資や新規リース契約の実績を業種別に比較することで、営業担当者が商談前に確認しておきたい事項を整理できます。
今回は「令和7年中小企業実態基本調査(令和6年度決算実績)」のExcelを使い、建設業・製造業・運輸業,郵便業の3業種を比較します。
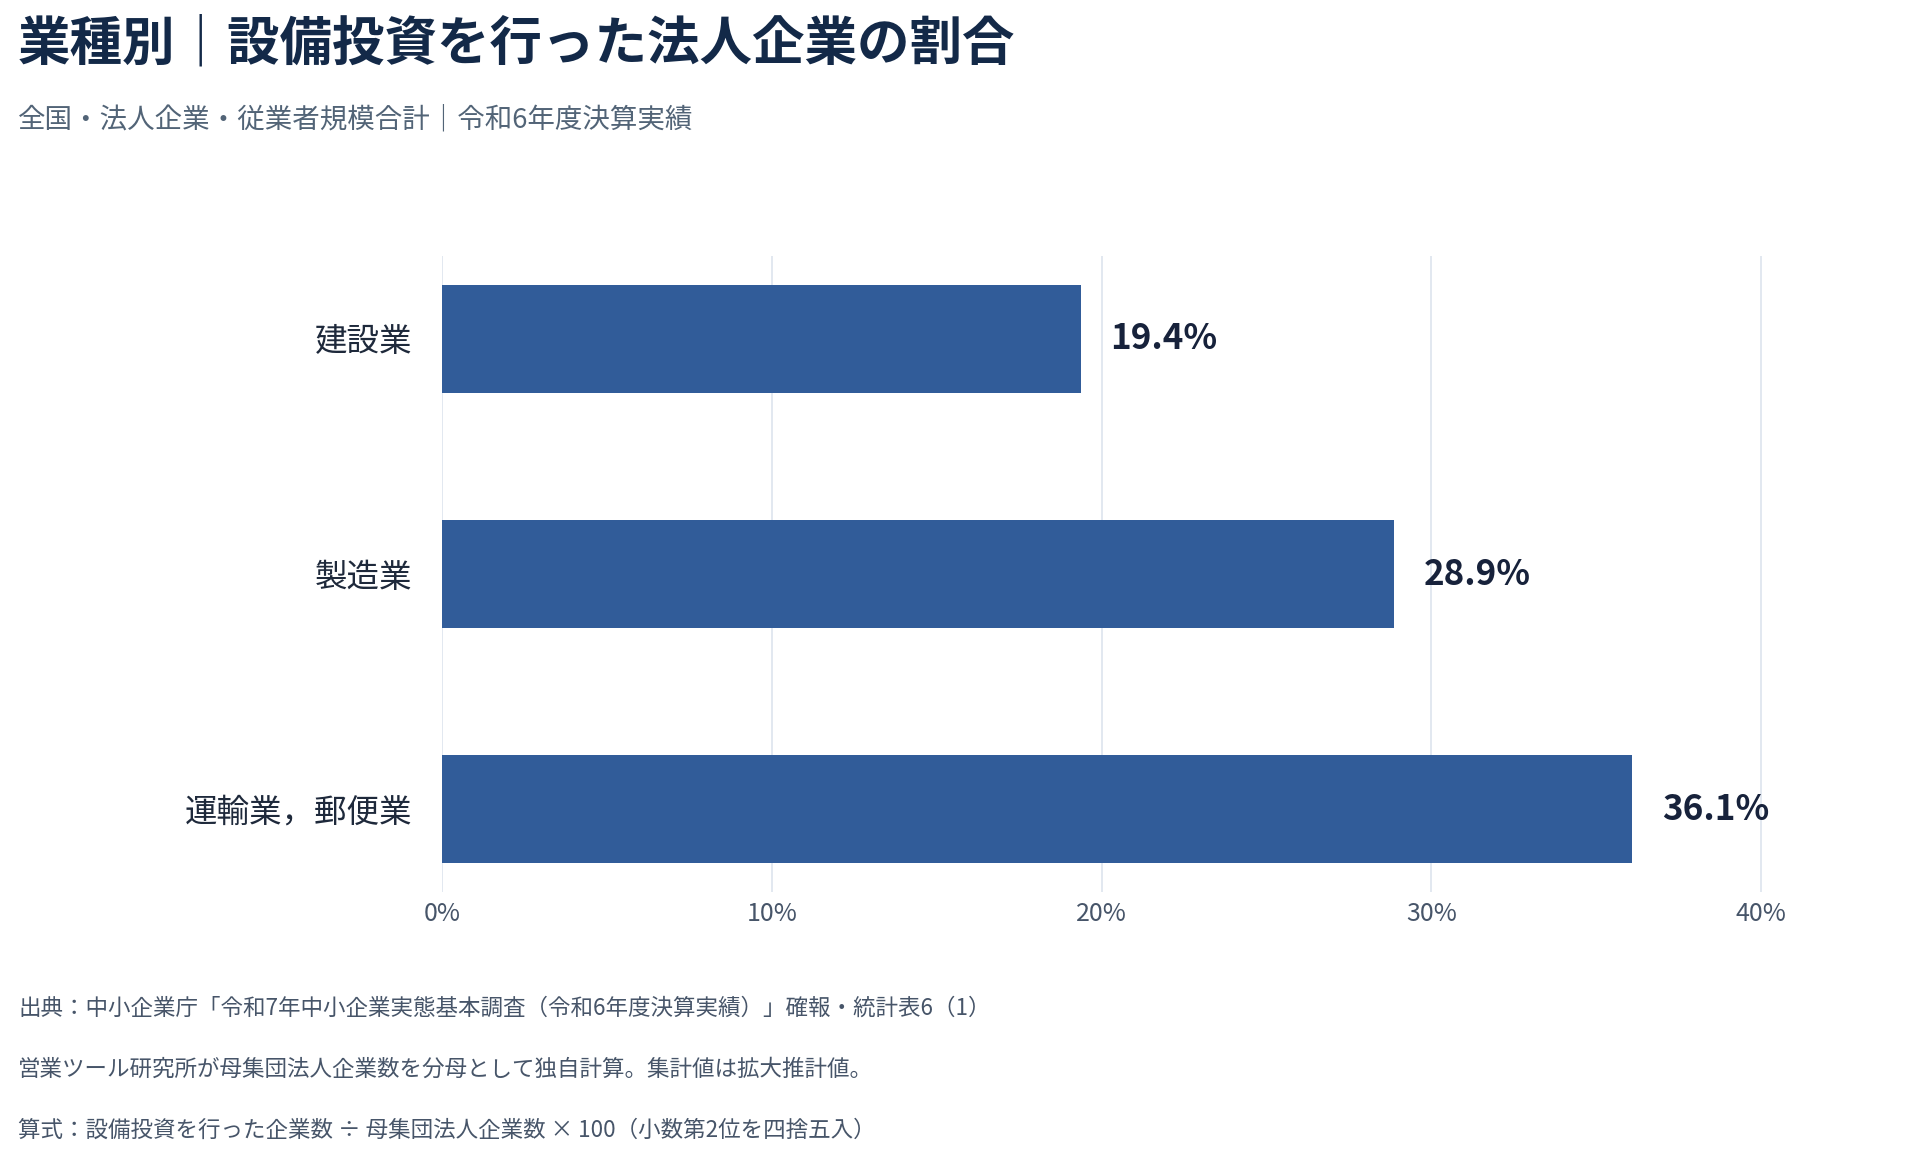
実際に集計すると、設備投資の実施割合は運輸業,郵便業が36.1%と最も高く、製造業28.9%、建設業19.4%の順となりました。
ただし、設備投資の実施割合が高いことと、今後の設備需要が大きいことは別です。
この記事では、AIを使ったデータ抽出・比較の進め方と、分析結果を設備・リース営業の商談準備に活用する方法を紹介します。
1.設備・リース営業で設備投資の実績を把握する意味
商談前に業界の設備投資状況を確認する理由
設備関連の法人営業では、既存設備の更新、業務機器の導入、設備の保守、リース契約など、顧客によって相談内容が異なります。
営業担当者は過去の商談経験から業種ごとの特徴を把握している場合もありますが、その経験が業界全体の状況を表しているとは限りません。
例えば、製造業の顧客から設備更新の相談を多く受けているとしても、製造業が他業種と比べて設備投資を実施する企業の割合が高いとは限りません。
こうした状況を確認する材料になるのが公開統計です。
設備投資を行った企業数や実施割合を比較すれば、営業担当者の経験に客観的な情報を加えられます。
投資実績と将来の設備需要は同じではない
設備投資を行った企業でも、当面は新しい設備を必要としていない可能性があります。反対に、過去に設備投資を行っていない企業が、これから更新を検討する場合もあります。
また、設備投資額が大きい業種であっても、その金額が自社の取り扱う設備や機器に関連しているとは限りません。
公開統計から分かるのは、対象年度における企業の設備投資実績です。
営業では、その実績を参考にしながら、個別企業の設備保有状況、更新計画、投資判断の条件などを確認する必要があります。
2.今回使用する中小企業実態基本調査と比較条件
令和7年中小企業実態基本調査の概要
今回使用するのは、中小企業庁が2026年6月29日に公表した「令和7年中小企業実態基本調査(令和6年度決算実績)」の確報です。
この調査は、中小企業の財務情報や経営情報、設備投資動向などを把握するためのものです。
標本調査の回答結果を基に拡大推計しており、統計表に掲載された企業数は、実際に回答した企業の数とは異なります。
今回の比較には、統計表6「設備投資とリースの状況」のうち、(1)産業別・従業者規模別表を使用します。
取得先は以下のとおりです。
調査年は2025年、対象は令和6年度決算実績です。設備投資などの実績は、企業の最近決算期における1年間を基にしています。
公表年・調査年・対象決算年度を混同しないことが重要です。
建設業・製造業・運輸業,郵便業を比較する
今回は、設備・機器・リース関連の法人営業を想定し、次の3業種を比較します。
- 建設業
- 製造業
- 運輸業,郵便業
これらは分析方法を説明するための比較対象であり、営業先として最も有望な3業種という意味ではありません。
集計条件は全国の法人企業とし、従業者規模は合計区分を使用します。個人企業は含めません。
地域別や従業者規模別の違いについては、今回の分析対象としません。
設備投資と新規リース契約の指標を確認する
今回の主要指標は、設備投資の実施割合と、新たなリース契約の実施割合の2つです。
設備投資には、建物、機械装置、車両、工具・器具・備品などの有形固定資産や、ソフトウェアなどの無形固定資産の取得が含まれます。
一方、リース契約は、資産を長期間使用する契約に関するものです。
特に注意したいのは、今回の統計における「新たなリース契約」には契約更新が含まれることです。
新たにリース契約を行った企業が、すべて新しい設備を導入したとは限りません。
また、設備投資とリース契約は別々の調査項目です。同じ企業が両方に該当する可能性もあるため、実施割合を合算することはできません。
3.実践|公式Excelから設備投資・リースのデータをAIで抽出する
STEP1|公式Excelを取得してAIに読み込ませる
最初に、e-Statから統計表6(1)のExcelをダウンロードします。
今回使用したファイル名は「r07_06_1.xlsx」です。
必要な環境は、Excelファイルを確認できる表計算ソフトと、Excelの内容を読み取り、データ分析を支援できるAIです。
今回はChatGPTを利用する方法を想定します。ただし、利用プランや環境によって、ファイルのアップロードやデータ分析機能に違いがあります。
今回の記事で掲載する数値は、実際に提供された公式Excelをプログラムで読み込み、必要なデータの抽出、割合計算、合計値の照合を行った結果です。グラフも検算済みの数値から直接作成しています。
以下のAI指示例は、読者が同じ分析を再現しやすいように編集したものです。掲載する指示文をそのまま実行して今回の結果を得たものではありません。
STEP2|統計表の構造と集計条件を確認する
ExcelをAIに添付したら、すぐに数値比較を依頼するのではなく、最初に統計表の構造を確認します。
今回のExcelには「<拡大推計表>」というシートがあり、産業別・従業者規模別の数値が収録されています。
同じ業種でも法人企業と個人企業、従業者規模別の区分が存在するため、対象条件を指定せずに抽出すると、異なる集計対象を混同する可能性があります。
AIへの指示例①:統計表の構造確認
添付した中小企業庁「令和7年中小企業実態基本調査(令和6年度決算実績)」のExcelを確認してください。 今回の目的は、建設業・製造業・運輸業,郵便業の設備投資と新規リース契約の実施状況を比較することです。 最初に、シート名、対象年度、産業分類、法人企業と個人企業の区分、従業者規模、各項目の単位を確認してください。 設備投資とリース契約の関連項目について、対応する行番号・列番号を示してください。 企業数が実回答数か拡大推計値か、欠損・無回答・非公表値の扱いも確認してください。確認できない事項は推測せず、未確認と記載してください。
今回のExcelには、設備投資を行った企業数と行っていない企業数、新たにリース契約を行った企業数と行っていない企業数がそれぞれ掲載されています。
ただし、表の注記には、無回答企業を表示していないため、内訳の合計が母集団企業数と一致しない場合があると記載されています。
この注記を見落とすと、割合の計算方法を誤る可能性があります。
STEP3|3業種の設備投資・リース情報を抽出する
統計表の構造を確認できたら、比較に必要な項目だけを抽出します。
AIへの指示例②:必要データの抽出
確認した統計表から、建設業・製造業・運輸業,郵便業の法人企業について、従業者規模合計のデータを抽出してください。 必要な項目は、母集団企業数、設備投資を行った企業数、設備投資を行っていない企業数、新たにリース契約を行った企業数、契約を行っていない企業数、設備投資額です。 業種ごとに比較表を作り、参照したシート名とセル番地を示してください。 欠損値をゼロとして扱わず、該当データが存在しない場合は理由を記載してください。割合の計算は次の工程で行うため、まず元データを正確に抽出してください。
実際の分析では、次のセルを参照しました。
| 項目 | 建設業 | 製造業 | 運輸業,郵便業 |
|---|---|---|---|
| 母集団企業数 | S7 | Z7 | AN7 |
| 設備投資実施企業数 | S9 | Z9 | AN9 |
| 設備投資非実施企業数 | S10 | Z10 | AN10 |
| 設備投資額 | S11 | Z11 | AN11 |
| 新規リース契約実施企業数 | S36 | Z36 | AN36 |
| 新規リース契約非実施企業数 | S37 | Z37 | AN37 |
参照シートはいずれも「<拡大推計表>」です。各列の法人企業合計を使用しています。
参照セルを記録しておけば、AIが抽出した数値を元のExcelと照合できます。
4.実践|設備投資と新規リース契約の実施割合を比較する
設備投資を行った企業の割合を比較する
抽出したデータを使い、設備投資の実施割合を比較します。
今回のExcelには業種別の実施企業数が掲載されていますが、実施割合は掲載されていないため、次の算式で独自に計算しました。
設備投資実施割合=設備投資実施企業数÷母集団法人企業数×100
今回は母集団法人企業数を分母とし、小数第1位で表示します。無回答企業が含まれる可能性があるため、実施有無を回答した企業だけを分母とする割合とは異なる場合があります。
| 業種 | 母集団法人企業数 | 設備投資実施企業数 | 実施割合 |
|---|---|---|---|
| 建設業 | 322,938社 | 62,529社 | 19.4% |
| 製造業 | 239,082社 | 69,010社 | 28.9% |
| 運輸業,郵便業 | 56,500社 | 20,397社 | 36.1% |
出典:中小企業庁「令和7年中小企業実態基本調査(令和6年度決算実績)」統計表6(1)を基に独自集計。
今回の3業種では、運輸業,郵便業の36.1%が最も高く、製造業28.9%、建設業19.4%の順となりました。
運輸業,郵便業と建設業の差は約16.7ポイントです。
一方、設備投資を行った企業数では、製造業が69,010社と最も多くなっています。
つまり、実施企業数が多い業種と、実施割合が高い業種は必ずしも一致しません。
営業市場を考える場合は、企業数の規模と実施割合を分けて確認する必要があります。
新規リース契約を行った企業の割合を比較する
次に、新たなリース契約を行った企業の割合を確認します。
計算方法は設備投資と同様に、実施企業数を母集団法人企業数で除したものです。
| 業種 | 母集団法人企業数 | リース契約実施企業数 | 実施割合 |
|---|---|---|---|
| 建設業 | 322,938社 | 36,631社 | 11.3% |
| 製造業 | 239,082社 | 37,620社 | 15.7% |
| 運輸業,郵便業 | 56,500社 | 15,284社 | 27.1% |
出典:中小企業庁「令和7年中小企業実態基本調査(令和6年度決算実績)」統計表6(1)を基に独自集計。
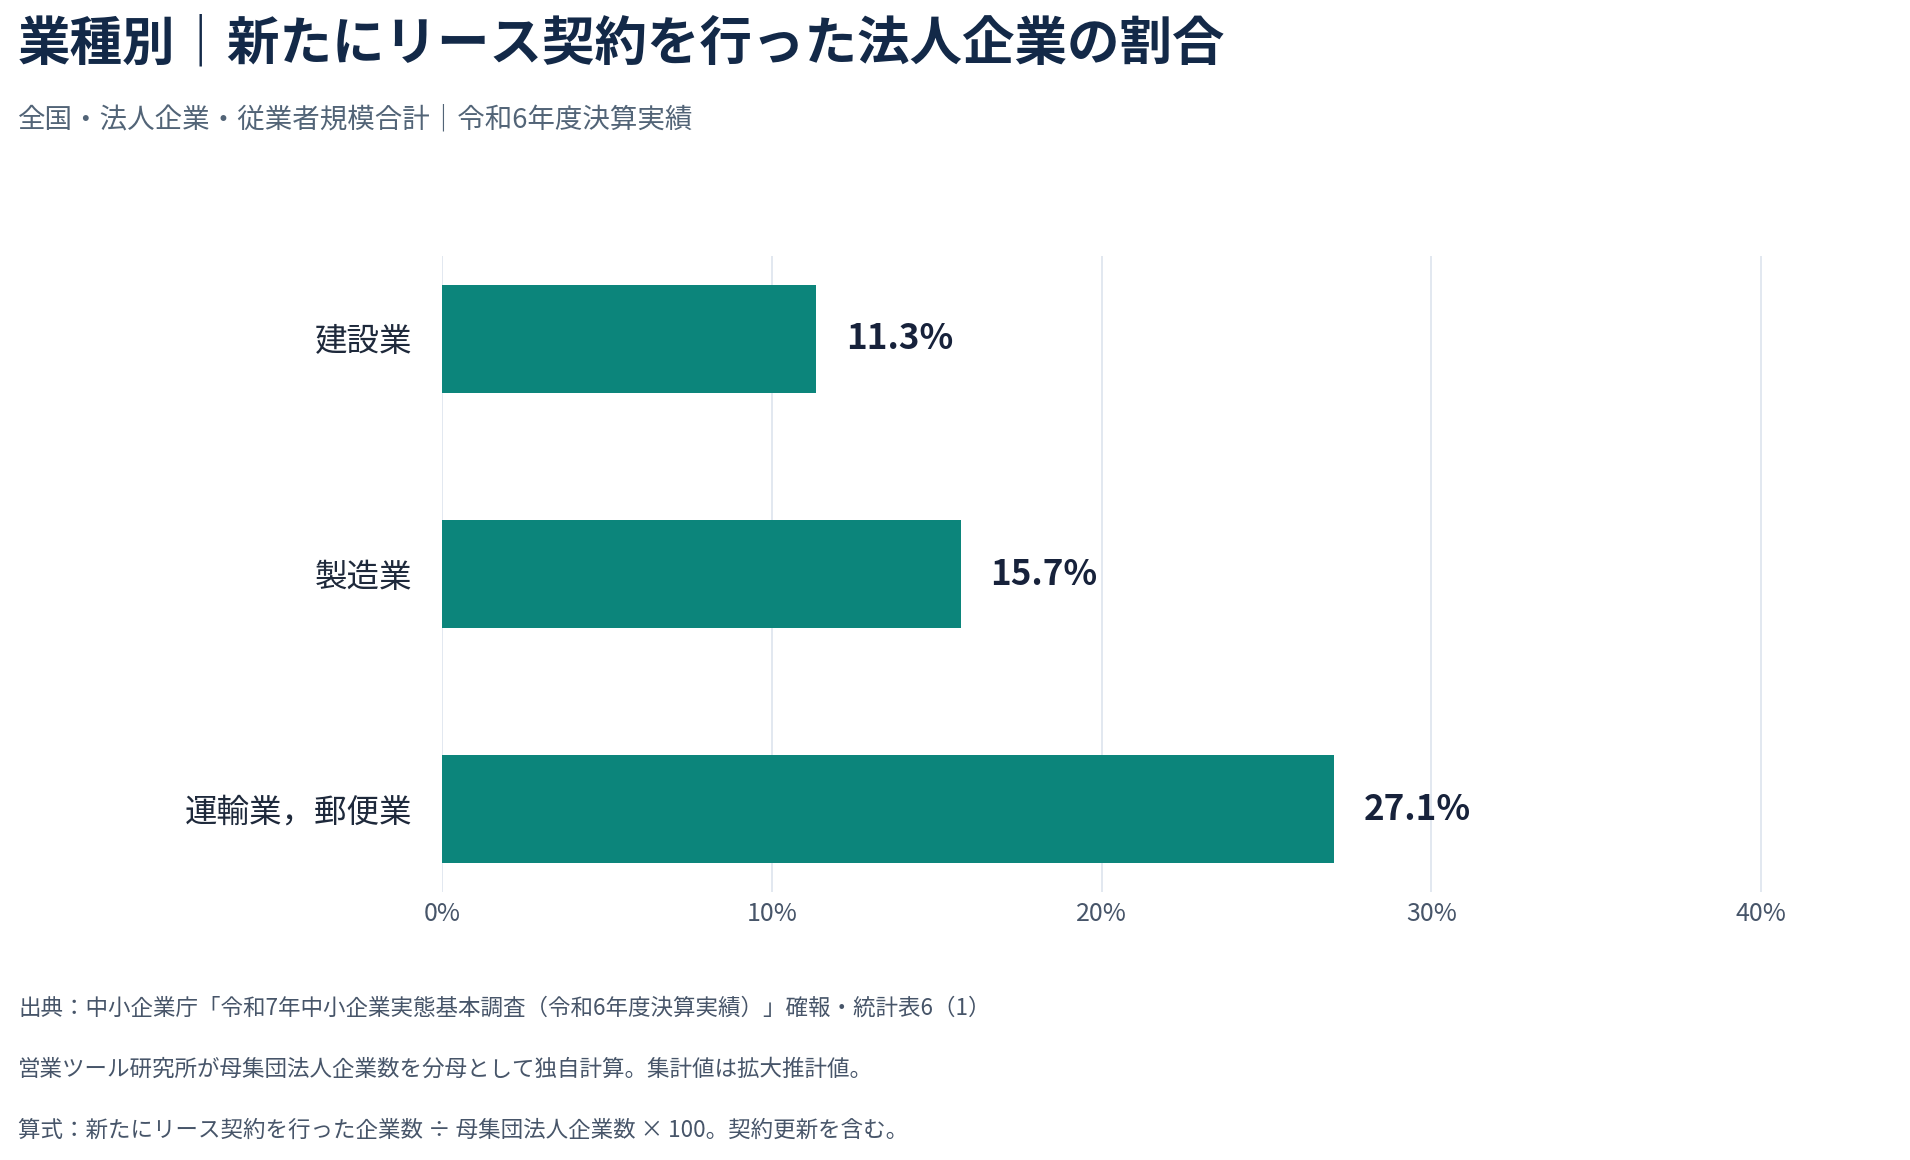
新たなリース契約の実施割合についても、運輸業,郵便業が27.1%と最も高い結果となりました。
製造業は15.7%、建設業は11.3%です。
ただし、契約更新も含まれるため、この数値だけで新しい設備の導入状況やリースへの選好を判断することはできません。
設備投資額と実施割合の違いを確認する
設備投資の状況を見る際は、投資金額の総額にも注意が必要です。
今回の統計表に掲載された設備投資額は、次のとおりです。
| 業種 | 設備投資額(百万円) | 兆円換算 |
|---|---|---|
| 建設業 | 1,498,430.015 | 約1.50兆円 |
| 製造業 | 5,791,566.927 | 約5.79兆円 |
| 運輸業,郵便業 | 1,573,209.285 | 約1.57兆円 |
出典:統計表6(1)「<拡大推計表>」11行。元データの単位は百万円。1兆円=100万百万円として換算。
金額の総額では製造業が最も大きい一方、実施割合では運輸業,郵便業が最も高くなっています。
これは投資額の総額と、投資を実施する企業の割合が異なる指標だからです。
また、設備投資額にはさまざまな固定資産の取得額が含まれます。金額が大きいことだけで、特定の設備・機器への需要が大きいとは判断できません。
今回の記事では、投資金額は補足情報とし、実施割合の比較を中心に扱います。
比較結果をグラフに整理して検算する
今回の分析では、設備投資実施割合と新規リース契約実施割合の2種類のグラフを作成しました。
グラフは、元Excelから抽出し、検算した数値を基に直接作成しています。
読者がAIを使って同様の作業を行う場合は、次のように指示します。
AIへの指示例③:割合計算・検算・グラフ作成
先ほど抽出した3業種のデータを使用し、設備投資実施割合と新規リース契約実施割合を計算してください。 どちらも、各業種の実施企業数を母集団法人企業数で除し、100を掛けてください。 計算結果は小数第1位で表示し、使用した分子・分母・算式・端数処理を明示してください。 次に、設備投資実施割合と新規リース契約実施割合をそれぞれ業種別の比較表に整理してください。 元Excelの参照セルと数値を照合し、可能であれば全11業種の内訳合計と公式合計も比較してください。 無回答、欠損値、丸め誤差がある場合は、その内容を記載してください。 最後に、検算した数値を使って業種別の棒グラフを作成してください。グラフは実際の計算値から直接描画し、数値や棒の長さを推測で補わないでください。 グラフを作成できない環境の場合は、作成済みとせず、グラフ化に必要な数値表を出力してください。
グラフの制作では、元データ、比較表、グラフの数値が一致しているかを確認します。
今回の検算では、11業種の内訳合計と公式の全産業合計も照合しました。
母集団企業数と設備投資額の合計は一致しました。設備投資実施企業数と新規リース契約実施企業数には、それぞれ1社の差がありました。
公式の「利用上の注意」には、拡大推計値の丸めによって、総数と内訳の合計が一致しない場合があると説明されています。今回の差も、この説明と整合する規模です。
また、無回答の扱いによって、実施割合が変わる点にも注意が必要です。
例えば、建設業の新規リース契約実施割合は、母集団法人企業数を分母にすると11.3%ですが、実施企業数と非実施企業数の合計を分母にすると11.5%になります。
今回の記事では比較条件を統一するため、母集団法人企業数を分母とした割合を採用しています。
この割合は独自計算値であり、公式に別途公表される実施割合と同じ算式であることを確認したものではありません。
5.分析結果を設備・リース営業の着眼点に変える
設備導入・更新の状況を確認する
ここからは、分析結果を営業活動へどのように活用するかを考えます。
例えば、運輸業,郵便業では、設備投資実施割合が36.1%と、今回比較した3業種の中で最も高い結果となりました。
ただし、統計から分かるのは、対象年度に設備投資を行った企業の割合が相対的に高かったことまでです。
投資対象となった設備の種類や今後の更新予定は分かりません。
そこで、運輸関連の顧客と商談する場合には、過去に投資した設備の種類、現在利用している設備、更新時の判断基準などを確認することが考えられます。
製造業では、設備投資を行った企業数が69,010社と、3業種の中で最も多い結果でした。
ただし、製造業には多様な業種が含まれるため、自社商材に関係する設備を利用しているかどうかを追加確認する必要があります。
また、建設業では設備投資実施割合が19.4%と相対的に低い結果となりましたが、これを設備需要が少ないことと同一視することはできません。
設備投資を実施していない企業にも、今後の更新計画がある可能性があります。
購入とリースの検討状況を確認する
リース営業では、今回の新規リース契約実施割合も商談準備の材料になります。
運輸業,郵便業では27.1%、製造業では15.7%、建設業では11.3%という違いがありました。
しかし、この結果から、運輸業,郵便業の企業がリース契約を好むと断定することはできません。
今回の統計には契約更新が含まれるほか、企業ごとの設備保有状況、資金計画、契約方法の選択理由などは分からないためです。
営業では、現在のリース設備の利用状況、契約更新時の入れ替えの有無、購入とリースを使い分ける判断条件などを確認することが考えられます。
自社商材との適合性を判断する
ここまでの分析結果から、営業担当者が確認したい事項を整理すると、次のようになります。
| 統計から確認できた事実 | 商談で追加確認したいこと |
|---|---|
| 運輸業,郵便業は設備投資とリース契約の実施割合が3業種中で最も高い | 投資した設備の種類、リース契約の更新対象、今後の設備更新計画 |
| 製造業は設備投資実施企業数が3業種中で最も多い | 自社商材と関係する設備の利用状況、導入・更新の判断基準 |
| 建設業は設備投資実施割合が3業種中で最も低い | 過去の投資実施有無にかかわらず、現在の設備状況と今後の検討条件 |
右側の内容は、統計から直接導かれた業界の課題ではありません。統計を参考に営業担当者が検討する質問候補です。
こうした整理をAIに支援させることもできます。
AIへの指示例④:営業上の着眼点を整理する
先ほど分析した建設業・製造業・運輸業,郵便業の設備投資実施割合と新規リース契約実施割合を、法人向け設備・機器・リース営業の準備に活用したいです。 次の項目に分けて整理してください。 1. 統計から直接確認できる事実 2. 業種ごとの数値上の特徴 3. 設備導入・更新について商談で確認したいこと 4. 購入・リースの利用状況について確認したいこと 5. 自社商材との適合性を判断するために必要な情報 6. 統計だけでは判断できないこと 過去の設備投資実績から、将来の設備購入予定やリース契約予定、投資予算を断定しないでください。 統計上の事実と営業上の仮説を明確に分け、質問候補がどの統計情報に関連するのかも示してください。
この指示例も、読者が分析結果を営業に活用するために編集したものであり、指示文をそのまま実行して得た出力ではありません。
AIが整理した質問候補は、そのまま顧客に使用するのではなく、自社商材との関連性を確認して選びます。
例えば、オフィス機器を扱う企業と産業用設備を扱う企業では、同じ統計を利用しても、商談で確認すべき事項が異なります。
最終的には、営業担当者が自社商材と顧客の実態を踏まえて判断する必要があります。
6.設備投資統計を営業に活かす際の注意点と人の判断
統計の対象条件と数値を検証する
AIで公開統計を分析する際は、出力結果を元データと照合することが欠かせません。
特に今回のようなExcelでは、業種分類、法人・個人の区分、従業者規模、集計項目、単位などを正しく選ぶ必要があります。
確認すべき主な事項は、次のとおりです。
- 調査年と対象決算年度が正しいか
- 法人企業と個人企業の数値を混同していないか
- 同じ産業分類、同じ集計条件で比較しているか
- 実施割合の分子と分母が適切か
- 無回答や非公表値をゼロとして扱っていないか
- 設備投資と新規リース契約の定義が正しいか
- 比較表とグラフの数値が元Excelと一致するか
今回の分析では、元Excelの参照セルを記録し、割合を再計算したうえで比較表とグラフを作成しました。
また、公式の全産業合計と業種別内訳を照合しました。ただし、別の統計表6(2)との独立した照合までは実施していません。
AIがもっともらしい表を作成していても、参照した数値や計算条件が正しいとは限りません。数値の正確性は人が確認する必要があります。
統計上の事実と営業上の仮説を区別する
今回の分析では、運輸業,郵便業の設備投資実施割合と新規リース契約実施割合が、比較した3業種の中で最も高いことが分かりました。
これは元データから確認できる事実です。
一方、運輸業,郵便業で今後も設備投資が活発になる、リースによる設備導入が好まれている、といった判断は今回の統計だけではできません。
業種全体の実績を個別企業へ直接当てはめることも避ける必要があります。
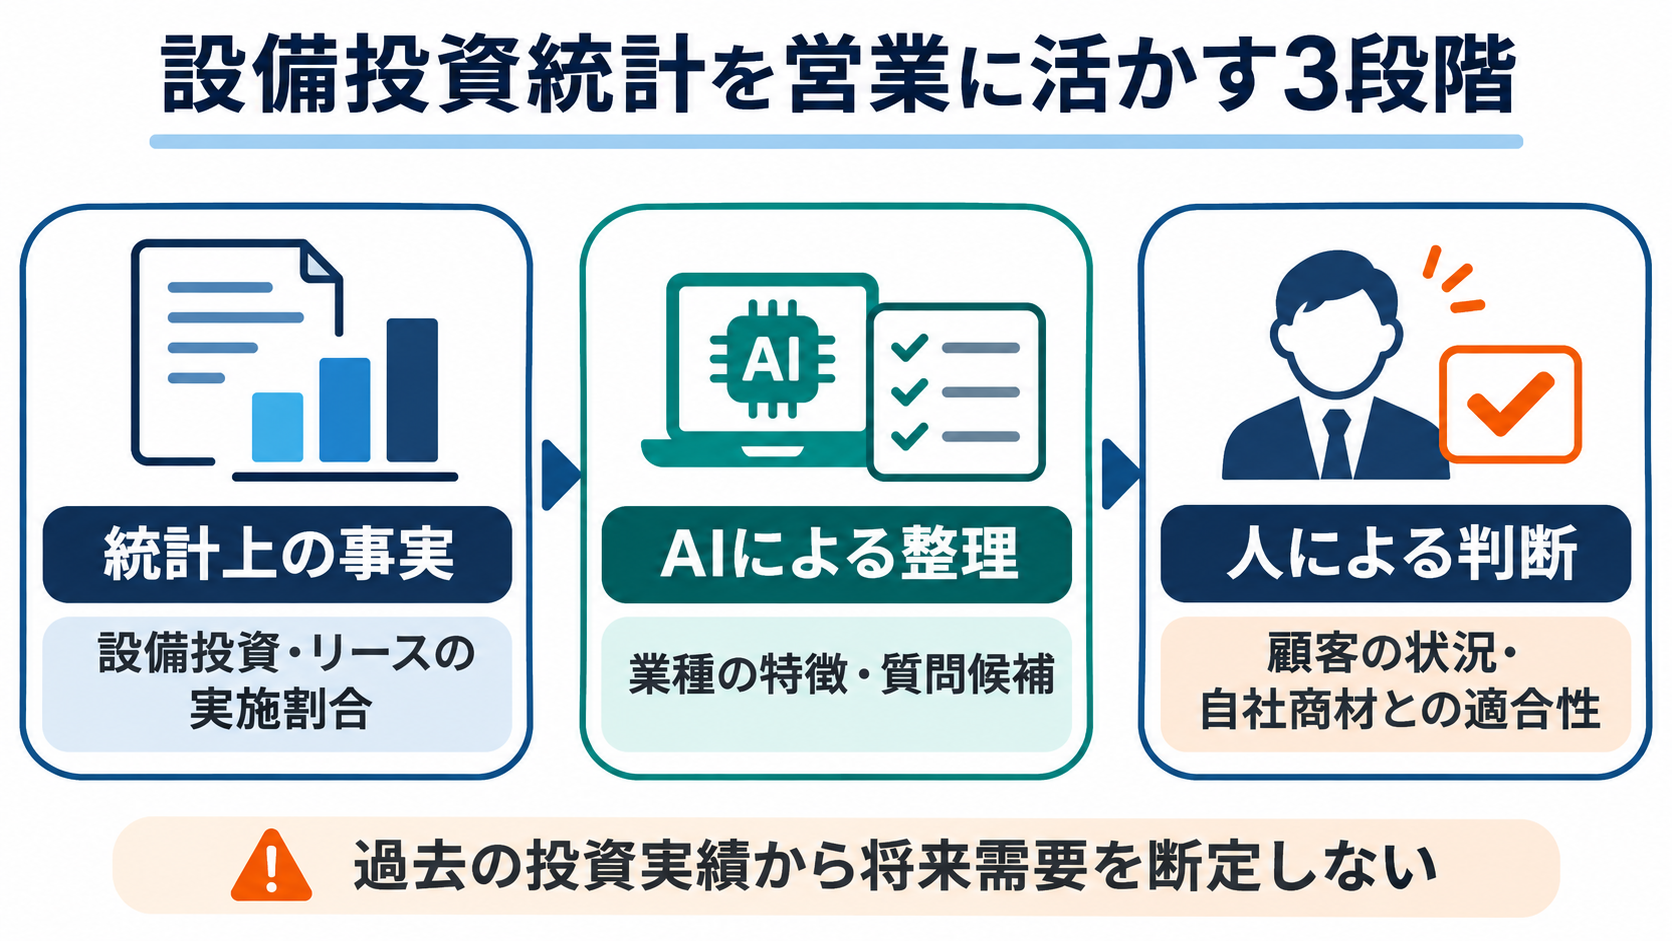
AIには数値の特徴や質問候補を整理させ、人はその結果を営業上の仮説として検証する。この役割分担が重要です。
顧客の実態を確認して商談方針を決める
公開統計は、個別企業の設備更新時期や予算、購買意向を把握するためのものではありません。
しかし、業種ごとの設備投資実績を理解しておけば、営業担当者は商談前に確認すべき事項を整理しやすくなります。
例えば、設備の導入履歴、現在の利用状況、更新計画、購入とリースの判断条件などを確認し、得られた情報と自社商材との適合性を考えます。
既存顧客への営業では、過去の商談記録や受注実績と公開統計を照らし合わせる方法もあります。その際は、顧客の機密情報や個人情報を、利用許可のないAIサービスへ入力しないよう注意が必要です。
今回の実践から分かるのは、公開統計とAIを組み合わせることで、営業担当者の経験だけに依存しない商談準備ができるということです。
AIが行うのは、情報の抽出・比較・整理、質問候補の作成などの支援です。
実際に顧客へ何を確認し、どのような提案につなげるかは、営業担当者が個別企業の状況を踏まえて判断する必要があります。
設備投資の実施割合を営業先の優先順位へ直接置き換えるのではなく、顧客理解を深めるための材料として活用することが重要です。
出典・分析条件
- 出典:中小企業庁「令和7年中小企業実態基本調査(令和6年度決算実績)」確報
- 公表日:2026年6月29日
- 使用資料:統計表6「設備投資とリースの状況」(1)産業別・従業者規模別表
- 使用ファイル:r07_06_1.xlsx
- 使用シート:<拡大推計表>
- 集計条件:全国、法人企業、従業者規模合計
- 比較業種:建設業、製造業、運輸業,郵便業
- 分析方法:実施企業数を母集団法人企業数で除して実施割合を独自計算し、小数第1位で表示
- データの性質:標本調査に基づく拡大推計値
- 注意事項:無回答企業は表に表示されていない。新規リース契約には契約更新を含む
- 参照資料:e-Stat「令和7年確報」、同調査「用語の解説」「利用上の注意」
- 利用条件:e-Stat利用規約
- 公式情報確認日:2026年11月2日
本記事の比較表・数値グラフは、中小企業庁「令和7年中小企業実態基本調査」を基に、営業ツール研究所が独自集計・作成したものです。
よくある質問(FAQ)|設備投資統計とAIを営業に活用する際の疑問
設備投資・リース契約の公開統計をAIで分析する際に、間違いやすい点や営業への活用方法について確認します。